
پرداخت اقساطی در فروشگاه اینترنتی چگونه کار میکند؟ (راهنمای خرید اعتباری BNPL)
پاسخ سریع و مستقیم:
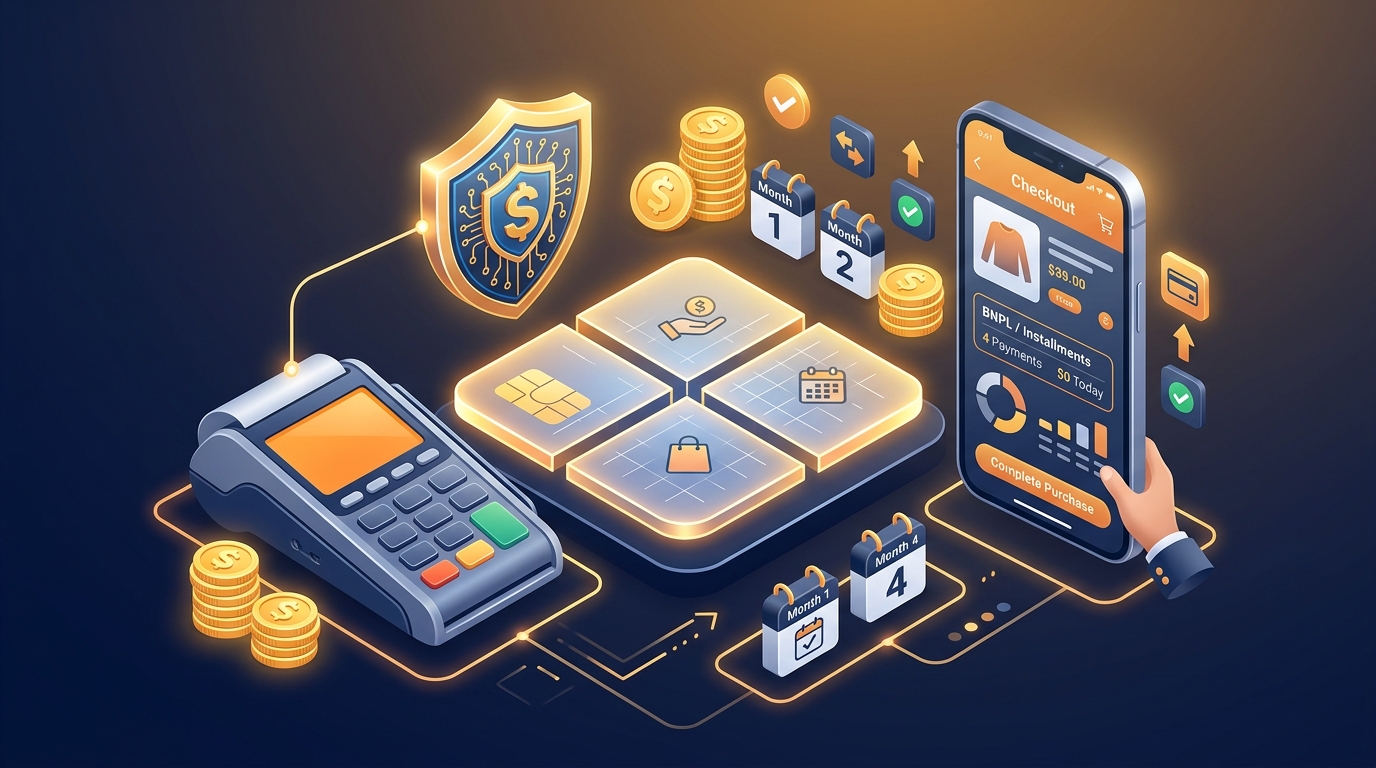
پرداخت اقساطی در فروشگاه اینترنتی مبتنی بر مدل «الان بخر، بعداً پرداخت کن» (BNPL) سیستمی است که به خریدار اجازه میدهد بدون نیاز به ضامن یا چک و سفته، مبلغ سفارش را در چند قسط مساوی (معمولاً ۴ قسط ماهانه) پرداخت کند؛ در حالی که فروشنده کل وجه کالا را به صورت نقدی و تضمینشده از شرکت ارائهدهنده اعتبار (مانند اسنپپی یا تارا) دریافت مینماید.
فهرست مطالب
- مقدمه: تحول رفتار خرید در اقتصاد تورمی
- مدل BNPL چیست و چگونه کار میکند؟
- فرآیند گامبهگام خرید اقساطی از نگاه مشتری و فروشنده
- مزایای کلیدی پرداخت اقساطی برای رشد فروشگاه اینترنتی
- بررسی سرویسهای مطرح اقساطی در ایران: اسنپپی و تارا
- نحوه محاسبه کارمزدها و زمان تسویه حساب با فروشنده
- ریسکهای احتمالی و نحوه مدیریت بازگشت کالا (مرجوعی)
- اتصال درگاههای اقساطی در پلتفرم لکساکد
- پرسشهای متداول (FAQ)
- نتیجهگیری و پیشنهاد اجرایی
۱. مقدمه: تحول رفتار خرید در اقتصاد تورمی
در شرایط اقتصادی کنونی و نوسانات قدرت خرید، یکی از رایجترین دلایل رها شدن سبد خرید در فروشگاههای آنلاین، تردید مشتری در پرداخت یکباره کل مبلغ کالا است. خریدار ممکن است به محصول شما نیاز مبرم داشته باشد، اما ترجیح دهد نقدینگی خود را برای هزینههای ضروری ماه حفظ کند.
اگر فروشگاه شما صرفاً به پرداخت نقدی متکی باشد و از پتانسیلهای سایتساز و فروشگاهساز مدرن برای تنوعبخشی به درگاهها بهره نگیرد، بخش عمدهای از مخاطبان مردد را به سادگی از دست خواهید داد. همانطور که در راهنمای چگونه یک فروشگاه اینترنتی بدون کدنویسی بسازیم؟ اشاره کردیم، مدلهای اعتباری «الان بخر، بعداً پرداخت کن» یا BNPL (Buy Now, Pay Later) دقیقاً برای حل این مسئله متولد شدهاند و انقلابی در تجارت الکترونیک جهان و ایران پدید آوردهاند.
در این مقاله، سازوکار مالی و فنی پرداخت اقساطی، نحوه پیادهسازی آن و تأثیرات شگفتانگیز آن بر شاخصهای فروش را بررسی میکنیم.
۲. مدل BNPL چیست و چگونه کار میکند؟
سیستم BNPL شکلی مدرن، دیجیتال و بدون کاغذبازی از خرید اقساطی سنتی است. در خرید قسطی قدیمی، مشتری باید دسته چک، گواهی کسر از حقوق یا ضامن معتبر ارائه میداد؛ فرآیندی که هفتهها طول میکشید و برای خریدهای آنلاین چند صد هزار تومانی یا چند میلیونی کاملاً غیرعملی بود.
در مدل BNPL نوین:
- شرکتهای اعتبارسنجی (Fintech) بر اساس سوابق مالی و تراکنشهای آنلاین کاربر، به او یک سقف اعتبار معین اختصاص میدهند.
- فرآیند بررسی اعتبار در کسری از ثانیه و به صورت تماماتوماتیک انجام میشود.
- خریدار در لحظه خرید، تنها بخش کوچکی از مبلغ (معمولاً قسط اول یعنی ۲۵ درصد) را پرداخت میکند و کالای خود را تحویل میگیرد.
- اقساط بعدی در مواعد مشخص (مثلاً پایان هر ماه شمسی) به صورت خودکار یا از طریق اپلیکیشن پرداخت میشود.
۳. فرآیند گامبهگام خرید اقساطی از نگاه مشتری و فروشنده
بیایید سناریوی یک خرید فرضی ۲ میلیون تومانی را گامبهگام مرور کنیم:
[مشتری کالا را انتخاب میکند]
│
▼
[انتخاب روش پرداخت اقساطی (مثلاً اسنپپی یا تارا)]
│
▼
[اعتبارسنجی آنی شماره موبایل و کدملی خریدار]
│
▼
[پرداخت قسط اول: ۵۰۰ هزار تومان توسط خریدار]
│
▼
[تأیید سفارش و ارسال فوری کالا توسط فروشگاه]
│
▼
[تسویه کامل مبلغ ۲ میلیون تومان (منهای کارمزد) به حساب فروشنده توسط شرکت اعتباری]
از دیدگاه خریدار:
خریدار تنها با پرداخت ۵۰۰ هزار تومان صاحب کالا شده و سه قسط ۵۰۰ هزار تومانی باقیمانده را در ماههای آینده تسویه خواهد کرد.
از دیدگاه فروشنده:
فروشنده کالا را با اطمینان خاطر پست میکند، زیرا هیچ نگرانی بابت پرداخت نشدن اقساط بعدی توسط مشتری نخواهد داشت. شرکت اعتباری ضامن صددرصدی وصول مطالبات است و کل مبلغ را طبق قرارداد تسویه میکند.
۴. مزایای کلیدی پرداخت اقساطی برای رشد فروشگاه اینترنتی
پیادهسازی درگاههای اقساطی به سرعت تأثیرات خود را در آمار و گزارشهای فروش نشان میدهد:
- جهش در میانگین ارزش سبد خرید (AOV): وقتی فشار پرداخت نقدی کل مبلغ برداشته میشود، مشتریان به راحتی اقلام گرانتر یا لوازم جانبی مکمل را نیز به سبد خرید خود اضافه میکنند.
- کاهش چشمگیر نرخ سبد خرید رهاشده: مشتریانی که در صفحه تسویهحساب به دلیل کمبود نقدینگی تردید دارند، با مشاهده گزینه اقساط ۴ ماهه خرید را نهایی میکنند.
- جذب خریداران وفادار نسل جدید: جوانان و مشتریان دیجیتال علاقه وافری به مدیریت جریان مالی خود از طریق سرویسهای اعتباری دارند.
- ریسک اعتباری صفر برای فروشگاه: مسئولیت پیگیری بدهی و وصول اقساط معوقه تماماً بر عهده ارائهدهنده سرویس BNPL است و فروشنده درگیر پیگیری مطالبات نخواهد شد.
۵. بررسی سرویسهای مطرح اقساطی در ایران: اسنپپی و تارا
در اکوسیستم فینتک ایران، دو سرویس اصلی سهم بزرگی از تراکنشهای اعتباری خردهفروشی را به خود اختصاص دادهاند:
| شاخص مقایسه | اسنپپی (SnappPay) | تارا (Tara) |
|---|---|---|
| تعداد کاربران فعال | میلیونها کاربر فعال در اکوسیستم اسنپ | شبکه گسترده دارندگان کارتهای رفاهی و سازمانی |
| مدل اقساط معمول | ۴ قسط ماهانه (پرداخت قسط اول در لحظه خرید) | پرداخت اعتباری ماهانه یا اقساط منعطف سازمانی |
| تجربه کاربری و اپلیکیشن | بسیار روان و یکپارچه در سوپراپلیکیشن اسنپ | اپلیکیشن اختصاصی با احراز هویت دیجیتال |
| پوشش کالایی | پوشاک، لوازم آرایشی، کالای دیجیتال، اکسسوری، طلا و ... | لوازم خانگی، مصرفی، فروشگاههای زنجیرهای و خردهفروشی |
حضور همزمان این دو درگاه در بخش تسویهحساب فروشگاه اینترنتی بالاترین پوشش مخاطب را برای کسبوکار شما تضمین میکند.
۶. نحوه محاسبه کارمزدها و زمان تسویه حساب با فروشنده
شرکتهای ارائهدهنده BNPL برای ارائه خدمت اعتبارسنجی، تقبل ریسک عدم پرداخت و تسهیل فروش، درصدی کارمزد (MDR) از مبلغ تراکنش کسر میکنند:
- این کارمزد معمولاً بسته به صنف کالا، حاشیه سود بازار و حجم فروش بین ۳ تا ۶ درصد متغیر است.
- در نگاه اول شاید این کارمزد بالاتر از درگاههای شاپرکی نقدی به نظر برسد؛ اما بررسیها نشان میدهد افزایش ۳۰ تا ۵۰ درصدی حجم فروش و افزایش ارزش سبدها، این کارمزد را به یک سرمایهگذاری بازاریابی پربازده تبدیل میکند.
- تسویه حساب وجوه با فروشنده معمولاً در بازه زمانی توافقشده (مثلاً هفتگی یا بر اساس چرخه پایا) مستقیماً به شماره شبای ثبتشده واریز میشود.
۷. ریسکهای احتمالی و نحوه مدیریت بازگشت کالا (مرجوعی)
یکی از سوالات متداول فروشندگان، نحوه مدیریت مرجوعی کالا در خریدهای اقساطی است:
- اگر مشتری طبق قوانین فروشگاه کالایی را عودت دهد، فرآیند لغو سفارش (Refund) از طریق پنل مدیریت فروشگاه ثبت میشود.
- پلتفرم از طریق وبهوک و API، لغو را به شرکت اعتباری اعلام میکند.
- مبلغ قسط اول مستقیماً به حساب کاربری مشتری برگشت داده شده و اقساط بعدی باطل میگردد.
- بنابراین هیچ پیچیدگی حسابداری عجیبی متوجه فروشگاه نخواهد بود (برای مقایسه با روشهای سنتی، مقاله پرداخت کارتبهکارت در فروشگاه اینترنتی و مدیریت رسیدها را ببینید).
۸. مقایسه مدل خرید اعتباری BNPL با وامهای بانکی و چک صیادی
برای اینکه بدانیم چرا مدل BNPL تا این حد در فروشگاههای اینترنتی موفق بوده است، باید آن را با راهکارهای سنتی اعتباردهی مقایسه کنیم:
| ویژگی مقایسه | مدل نوین BNPL (اسنپپی / تارا) | چک صیادی سنتی | وامها و تسهیلات بانکی (قرضالحسنه / کالا کارت) |
|---|---|---|---|
| سرعت تایید اعتبار | کمتر از ۱۰ ثانیه در لحظه تسویه | دستی، نیازمند استعلام سامانه صیاد و دریافت فیزیکی چک | از چند روز تا چند هفته کاری |
| تضامین مورد نیاز | صفر (صرفاً اعتبارسنجی رفتاری کدملی) | ثبت چک بنفش صیادی و تایید در سامانه پیچک | ضامن کارمند، گواهی کسر از حقوق و سفته |
| میزان درگیری فروشگاه | صفر (فرآیند کاملاً ماشینی در درگاه) | بالا (ثبت در دفتر، وصول چک، پیگیری برگشتی) | نیازمند صدور پیشفاکتور و معرفی مشتری به شعبه |
| نرخ ریزش مشتری در درگاه | بسیار پایین (زیر ۵ درصد) | بالا به دلیل عدم دسترسی خریدار به چک در لحظه | بسیار بالا به دلیل فرآیند فرسایشی اداری |
همانطور که از جدول پیداست، BNPL تنها روش اعتباری است که با ماهیت خرید آنی و هیجانی در وب همخوانی دارد.
۹. راهنمای گامبهگام اتصال و فعالسازی درگاههای اقساطی برای فروشگاهها
اگر قصد دارید این خدمت را در فروشگاه خود فعال کنید، این مسیر را دنبال کنید:
- بررسی الزامات اولیه: فروشگاه باید دارای اینماد فعال، حساب بانکی تجاری و حداقل گردش ماهانه مورد تأیید ارائهدهنده باشد.
- عقد قرارداد تجاری: تعیین نرخ کارمزد تراکنشها بر اساس صنف کاری و پذیرش شرایط تسویه حساب.
- دریافت کلیدهای ارتباطی (Merchant ID و API Keys): کدهای شناسایی اختصاصی فروشگاه از پنل شریک تجاری صادر میشود.
- فعالسازی در پنل فروشگاهساز: در پلتفرم لکساکد نیازی به برنامهنویسی اختصاصی ندارید؛ کافی است این کلیدها را در بخش تنظیمات درگاههای پرداخت وارد کنید تا دکمه اسنپپی یا تارا به صورت اتوماتیک در سبد خرید مشتریان ظاهر شود.
۱۰. اتصال درگاههای اقساطی در پلتفرم لکساکد
در بسیاری از پلتفرمهای قدیمی، فعالسازی درگاههای BNPL نیازمند مذاکرات پیچیده فنی، نصب ماژولهای ناپایدار و کدنویسی بکاند بود. در لکساکد (LexaCode)، این فرآیند به صورت یکپارچه معماری شده است:
- پشتیبانی بومی از پرداخت اقساطی (LC-025): فعالسازی مستقیم قابلیت خرید قسطی در کنار روشهای نقدی.
- اتصال استاندارد به اسنپپی (LC-026): امکان استعلام صلاحیت خریدار و اتصال مستقیم به درگاه اسنپپی در صفحه تسویهحساب.
- اتصال یکپارچه به تارا (LC-027): ارائه گزینه پرداخت اعتباری تارا برای مشتریان سازمانی و دارندگان کیف پول تارا.
- تنوع سبد پرداخت (LC-021 تا LC-032): همنشینی هوشمند درگاههای مستقیم شاپرکی، درگاههای واسط، کارتبهکارت و اقساطی در کنار هم برای به حداکثر رساندن نرخ تبدیل سبد خرید.
۹. پرسشهای متداول (FAQ)
۱. آیا اگر مشتری اقساط بعدی خود را نپردازد، ضرر آن متوجه فروشگاه من میشود؟
خیر به هیچ وجه. ریسک عدم بازپرداخت و تعویق اقساط تماماً بر عهده شرکتهای اعتباری (اسنپپی یا تارا) است و فروشگاه وجه کامل سفارش را دریافت مینماید.
۲. آیا برای فعالسازی پرداخت اقساطی نیاز به ثبت شرکت حقوقی دارم؟
برای اکثر پلتفرمها اشخاص حقیقی دارای اینماد و مدارک هویتی معتبر نیز میتوانند پس از انعقاد قرارداد، این درگاهها را بر روی فروشگاه خود فعال سازند.
۳. مشتریان چگونه متوجه میشوند که فروشگاه من پرداخت اقساطی دارد؟
در پلتفرمهای مجهز مانند لکساکد، در صفحه محصول و زیر قیمت کالا، برچسب راهنمای اقساط (مثلاً «خرید در ۴ قسط ۵۰۰ هزار تومانی») نمایش داده میشود که محرک روانی فوقالعادهای برای ترغیب به خرید است.
۴. آیا میتوان سقف حداقل یا حداکثر خرید اقساطی تعیین کرد؟
بله، معمولاً شرکتهای ارائهدهنده حداقل سبد خریدی (مثلاً ۲۰۰ هزار تومان) و سقفی متناسب با اعتبار مشتری تعریف میکنند.
برای تبدیل خریداران اقساطی به مشتریان وفادار همیشگی، راهنمای باشگاه مشتریان چیست و چگونه باعث خرید مجدد میشود؟ را مطالعه نمایید.
۱۰. نتیجهگیری و پیشنهاد اجرایی
پرداخت اقساطی (BNPL) دیگر یک ویژگی فانتزی نیست، بلکه سلاحی قدرتمند برای پیشی گرفتن از رقبا در بازار پرتلاطم امروز است. با از میان برداشتن سد نقدینگی، شما خرید را برای مشتریان خود شیرینتر و در دسترستر میسازید.
اگر به دنبال تجهیز فروشگاه خود به درگاههای اقساطی اسنپپی و تارا هستید، پلتفرم لکساکد این امکان را در قالبی کاملاً یکپارچه و مطمئن در اختیارتان قرار میدهد تا از همین امروز، جهش در فروش را تجربه کنید.
شروع ساخت فروشگاه اینترنتی با لکساکد
اگر قصد دارید بدون درگیر شدن با مسائل فنی، کدنویسی، هاست و با کمترین هزینه، کسبوکار آنلاین خود را روی دامنه اختصاصی راهاندازی کنید، لکساکد تمامی ابزارهای لازم از درگاههای بانکی، پرداخت اقساطی، ابزارهای هوش مصنوعی و سئو را به صورت یکپارچه در اختیارتان میگذارد.